Kelola Keuangan Digital: 4 Cara Bijak Pakai QRIS Tanpa Boros
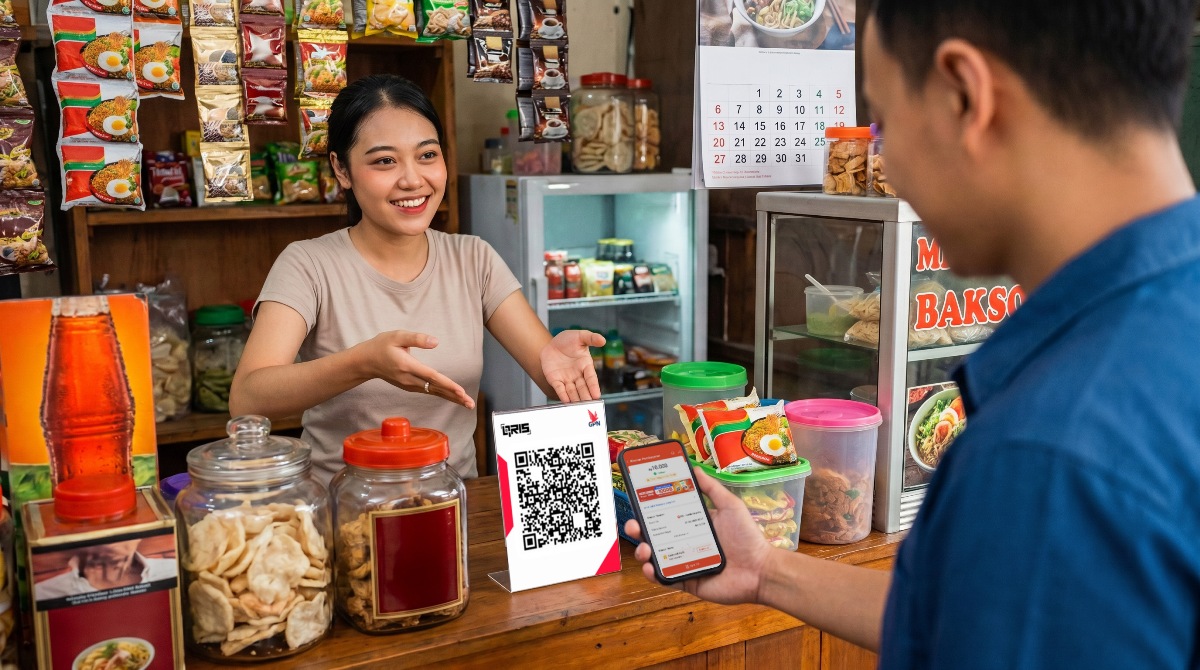
Jangan asal scan! Ini panduan mengatur keuangan harian dengan QRIS.-istimewa-
Ringkasan Cepat:
- Poin Utama: Kemudahan pembayaran QRIS berpotensi membuat pengeluaran harian membengkak jika tidak dikelola dengan strategi yang tepat.
- Fakta Penting: Pengeluaran kecil seperti jajan, makan siang, dan transportasi secara akumulatif dapat menguras saldo dompet digital tanpa disadari.
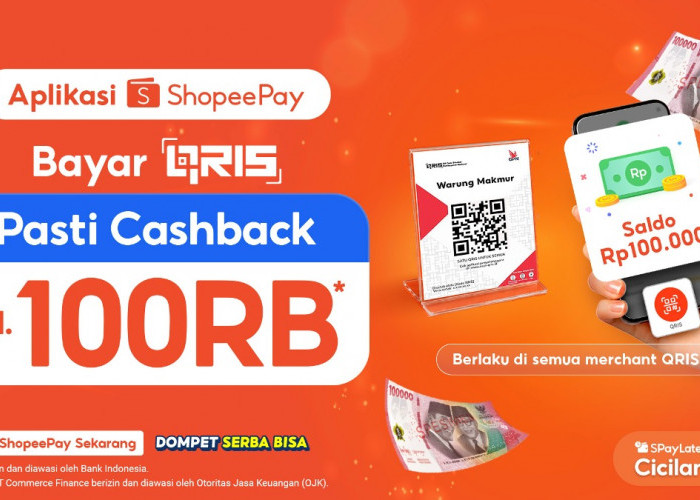
- Angka/Data Penting: Program promo menawarkan cashback saldo ShopeePay hingga Rp100.000 serta diskon 60% menggunakan SPayLater di berbagai merchant rekanan.
JAKARTA, radartegal.com - Kemudahan transaksi non-tunai lewat pemindaian kode telah mengubah pola belanja masyarakat modern secara drastis. Aktivitas harian seperti membeli kopi, memesan makanan, membayar transportasi, hingga berbelanja kebutuhan bulanan kini cukup diselesaikan dalam hitungan detik.
Kendati menawarkan kepraktisan tinggi, metode pembayaran instan ini kerap memicu perilaku konsumtif terselubung. Nominal transaksi yang tampak kecil sering kali menumpuk di akhir bulan dan mengejutkan saldo rekening Anda.
Lantas, bagaimana cara menikmati kepraktisan transaksi digital tanpa mengorbankan kestabilan finansial? Simak empat langkah taktis mengelola keuangan berikut ini untuk menjaga kesehatan dompet Anda.
1. Filter Kebutuhan dan Keinginan Sebelum Memindai Kode
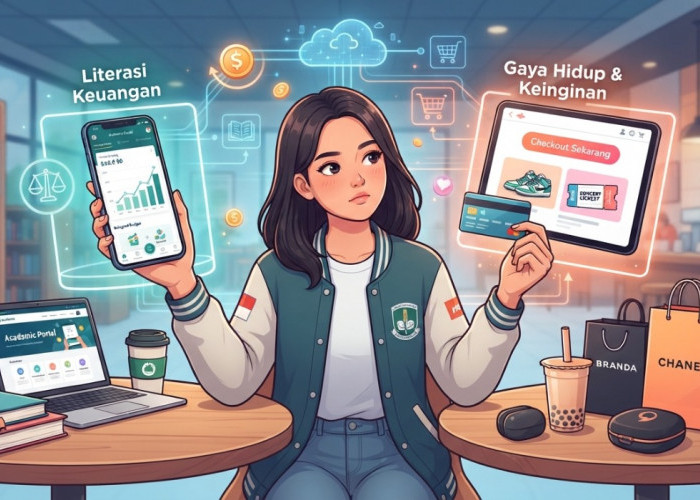
Langkah esensial pertama adalah membiasakan diri berpikir sejenak sebelum mengarahkan kamera ponsel ke kode pembayaran. Pertanyakan kembali urgensi barang atau jasa yang hendak dibeli guna memprioritaskan alokasi dana secara tepat.
BACA JUGA:Literasi Keuangan dan Gaya Hidup Mahasiswa di Era Digital: Antara Kebutuhan dan Keinginan
BACA JUGA:Penerapan Prinsip Manajemen Keuangan pada Startup di Era Digital
Sebagai ilustrasi, ketika jam istirahat kantor tiba, kebutuhan dasar Anda adalah mengisi energi dengan makan siang. Namun, pilihan restoran dan menu makanan dapat disesuaikan fleksibel dengan sisa anggaran harian yang tersedia.
Menyeleksi tempat makan yang lebih ramah di kantong secara berkala terbukti memberikan ruang bernapas bagi pos anggaran lainnya. Dengan cara ini, hobi kuliner Anda tetap tersalurkan tanpa harus mengorbankan pos tabungan darurat.
2. Batasi Anggaran Harian dan Pisahkan Saldo Khusus
Akumulasi pengeluaran mikro merupakan musuh utama dalam perencanaan keuangan digital. Tanpa batasan yang tegas, transaksi kecil yang dilakukan berkali-kali dalam sehari akan menggerus saldo secara signifikan.
Solusi efektifnya adalah menetapkan pagu anggaran harian atau mingguan secara disiplin untuk pos konsumtif seperti jajan, nongkrong, dan mobilitas. Batasan ini berfungsi sebagai rem otomatis agar Anda tidak melampaui batas kemampuan finansial.
BACA JUGA:Kenaikan Harga dan Daya Beli: Tantangan Keuangan dan Pemasaran
Selain itu, buatlah dompet digital atau rekening terpisah khusus untuk transaksi harian. Langkah pemisahan dana ini memudahkan Anda memantau sisa saldo secara real-time sekaligus mengamankan dana operasional utama.
3. Evaluasi Riwayat Transaksi secara Berkala
Cek Berita dan Artikel lainnya di Google News
Sumber:
- Share: