Pinjol dan Jerat Utang di Tengah Tekanan Ekonomi
--
Tim Penulis :
Mahasiswa Prodi Manajemen, Universitas Pancasakti Tegal
1. Shania Dwienggar Wati - NIM : 4125600035
2. Zafa Nazwa Nazilah - NIM : 4125600040
3. Rifqa Septia Ramandani - NIM : 4125600060
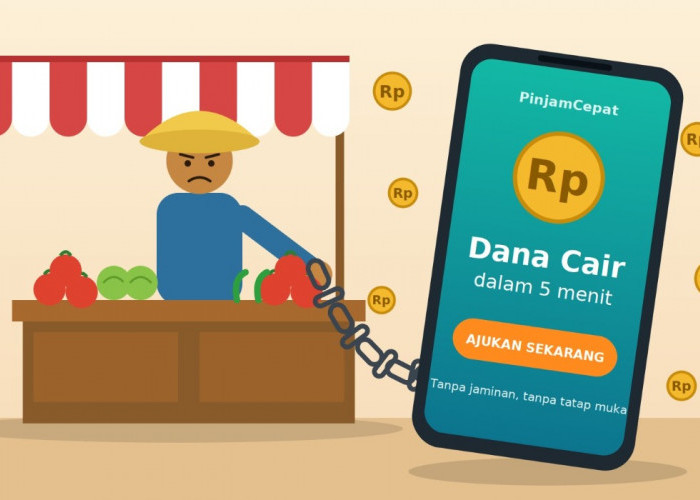
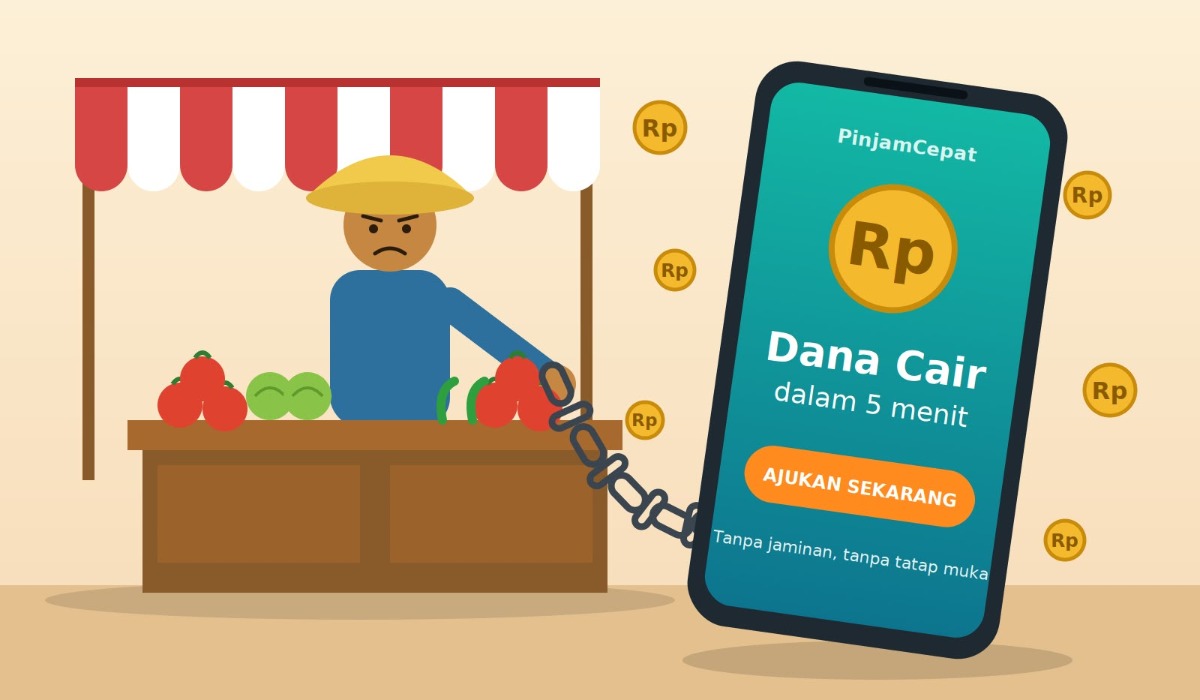
radartegal.com - Di layar ponsel, uang bisa cair dalam hitungan menit. Tidak perlu jaminan, tidak perlu antre, dan tidak perlu bertemu petugas. Bagi rumah tangga yang gajinya habis sebelum tanggal tua, tawaran semacam ini terasa seperti pertolongan. Namun bagi sebagian orang, pertolongan itu perlahan berubah menjadi lingkaran utang yang sulit diputus. Pinjaman online atau pinjol kini bukan lagi sekadar produk teknologi finansial, melainkan cermin dari tekanan ekonomi yang dirasakan masyarakat sehari-hari.
Angka kredit macet ikut merangkak naik
Tingkat risiko kredit macet atau Tingkat Wanprestasi di atas 90 hari (TWP90) industri pinjaman daring (pinjol) di Indonesia tercatat sebesar 4,32% per Juli 2026, dengan total pembiayaan macet mencapai miliaran rupiah di bawah batas aman OJK sebesar 5%.
Pertumbuhan itu tidak selalu kabar baik. Tingkat wanprestasi 90 hari (TWP90), yaitu ukuran pinjaman yang telat dibayar lebih dari tiga bulan, tercatat 4,73 persen pada Agustus 2026. Menurut Kontan, angka itu naik dari 4,32 persen pada Juli 2026, dan pada Juli 2025 baru sekitar 2,75 persen. Batas aman OJK adalah 5 persen. Jadi secara aturan masih aman, tetapi jaraknya makin tipis.
Dengan kata lain, makin banyak orang yang kesulitan melunasi utangnya.
Dari kebutuhan menjadi jerat
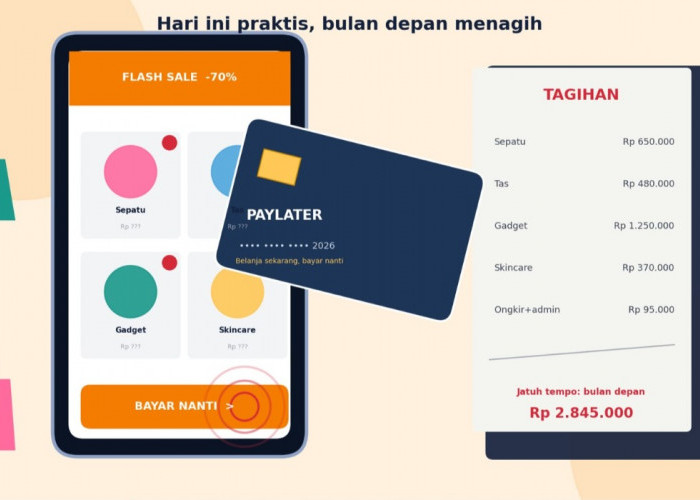
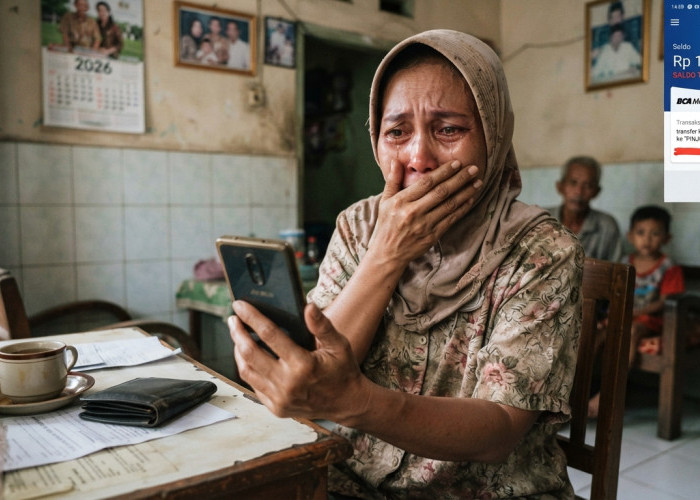
Polanya mudah dikenali. Seseorang meminjam untuk kebutuhan mendesak, lalu telat bayar. Denda menumpuk, dan untuk menutupnya ia meminjam di aplikasi lain. Utang pun membesar jauh dari pinjaman awal. Pengajuan yang serba instan membuat orang jarang sempat bertanya, “Bisakah saya melunasinya?”
Bahayanya lebih besar pada pinjol ilegal. Tidak terdaftar, bunganya tidak masuk akal, dan penagihannya mengintimidasi, termasuk menyebarkan data ke kontak di ponsel peminjam. Hingga Mei 2026, menurut Bisnis.com, hanya ada 94 penyelenggara pindar yang berizin, dan OJK telah menjatuhkan sanksi administratif kepada 31 perusahaan hingga Maret 2026. Selain yang berizin dan bersanksi, masih banyak yang beroperasi tanpa izin.
Utang Kecil, Dampak Besar
Dampak utang pinjol tidak berhenti di dompet. Secara keuangan, denda dan bunga membuat kewajiban membengkak, sehingga uang yang seharusnya untuk kebutuhan sehari-hari habis untuk membayar cicilan. Riwayat gagal bayar juga dapat menyulitkan seseorang mendapatkan pembiayaan yang sehat di kemudian hari.
Tekanannya juga dirasakan secara psikologis dan sosial. Penagihan yang mengintimidasi dan penyebaran data pribadi menimbulkan rasa takut dan malu, bahkan dapat merusak hubungan dengan keluarga, tetangga, dan tempat kerja. Bagi pedagang kecil, beban ini bisa menggerus modal usaha yang selama ini dijaga.
Apa yang bisa dilakukan
Cek Berita dan Artikel lainnya di Google News
Sumber:
- Share: