
Bunga KPR BCA vs Mandiri vs BRI November 2026, Mana Termurah?
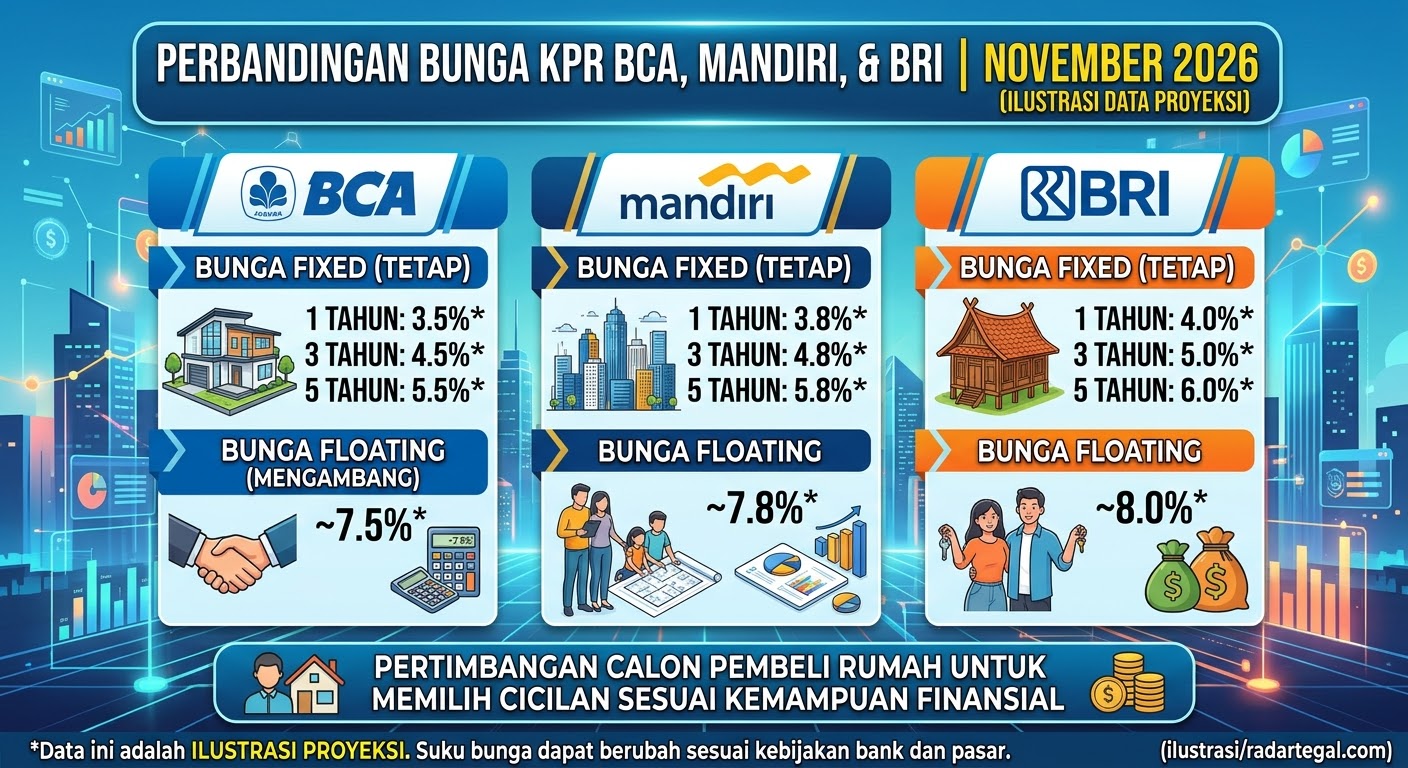
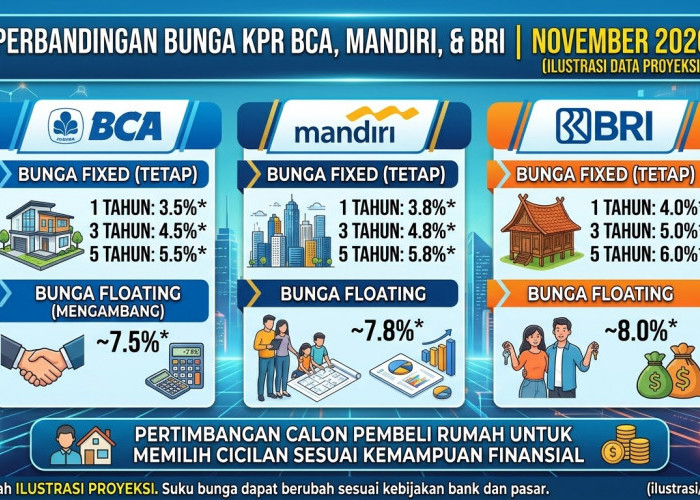
OPSI - Perbandingan bunga KPR BCA, Mandiri, dan BRI November 2026 menjadi pertimbangan calon pembeli rumah untuk memilih cicilan sesuai kemampuan finansial (ilustrasi/radartegal.com)-ai -
Berikut beberapa penawaran bunga kategori Gold yang tercantum pada laman resmi Bank Mandiri:
- Fixed satu tahun sebesar 2,70 persen dengan minimal tenor lima tahun.
- Fixed dua tahun sebesar 3,66 persen dengan minimal tenor enam tahun.
- Fixed tiga tahun sebesar 2,76 persen dengan minimal tenor 15 tahun.
- Fixed lima tahun sebesar 3,50 persen dengan minimal tenor 15 tahun.
Penawaran kategori Gold tersebut memiliki persyaratan tertentu, sehingga tidak otomatis berlaku bagi seluruh pemohon. Setelah masa fixed berakhir, debitur akan mengikuti suku bunga floating yang berlaku.
3. BRI Menghadirkan Promo KPR Pemuda hingga November 2026
BRI menawarkan program KPR Pemuda dengan bunga promosi mulai 1,31 persen fixed setahun. Program tersebut berlangsung mulai 27 Oktober hingga 30 November 2026, berdasarkan informasi resmi perbankan.
Penawaran ini menarik perhatian calon debitur muda, terutama mereka yang sedang merencanakan pembelian rumah pertama. Namun, bunga promosi tetap perlu dibandingkan dengan ketentuan setelah periode fixed berakhir.
Berikut beberapa pilihan bunga dalam program BRI KPR Pemuda:
- Fixed satu tahun sebesar 1,31 persen dengan minimal tenor lima tahun.
- Fixed tiga tahun sebesar 3,00 persen dengan minimal tenor sepuluh tahun.
- Fixed tiga tahun sebesar 5,00 persen dengan minimal tenor lima tahun.
- Fixed lima tahun sebesar 3,51 persen dengan minimal tenor 15 tahun.
BRI juga menyediakan skema bunga berjenjang, sehingga persentase bunga berubah mengikuti periode pembayaran. Calon debitur sebaiknya memeriksa ketentuan counter rate, karena bunga setelah masa promosi tidak otomatis tetap.
4. Memahami Perbedaan Bunga Fixed, Floating, dan Berjenjang
Sebelum memilih pembiayaan, calon debitur perlu memahami karakteristik setiap skema suku bunga. Perbedaan tersebut menentukan besarnya cicilan, terutama ketika masa promosi sudah berakhir.
Bunga fixed memberikan kepastian persentase selama periode tertentu, sedangkan floating mengikuti ketentuan suku bunga berjalan. Skema berjenjang memungkinkan perubahan persentase bunga, berdasarkan tahapan waktu yang sudah ditentukan.
Berikut empat karakteristik skema bunga KPR yang perlu dipahami:
- Fixed: persentase bunga tetap selama periode yang disepakati bank.
- Floating: persentase bunga dapat berubah mengikuti ketentuan perbankan.
- Fixed berjenjang: persentase bunga berubah sesuai tahapan periode kredit.
- Fix and cap: bunga memiliki periode fixed dan batas tertentu pada periode cap.
Memahami skema tersebut membantu debitur memperkirakan risiko perubahan cicilan, terutama dalam jangka panjang. Bunga KPR BCA maupun penawaran bank lain perlu dibandingkan berdasarkan keseluruhan tenor, bukan sekadar angka promosi.
5. Membandingkan Biaya Tambahan dan Persyaratan Pengajuan
Bunga rendah bukan satu-satunya pertimbangan ketika memilih fasilitas pembiayaan rumah dari perbankan. Biaya administrasi, provisi, appraisal, asuransi, dan notaris juga perlu masuk perhitungan.
Setiap bank memiliki ketentuan dokumen dan penilaian kelayakan kredit, sehingga proses persetujuan dapat berbeda. Calon debitur sebaiknya meminta rincian biaya tertulis, sebelum menyetujui penawaran pembiayaan rumah.
Berikut empat komponen yang perlu diperiksa sebelum menandatangani perjanjian kredit:
- Biaya provisi dan administrasi sesuai ketentuan masing-masing bank.
- Biaya appraisal untuk menilai harga serta kondisi properti.
- Biaya asuransi jiwa dan asuransi perlindungan bangunan.
- Biaya notaris, pengikatan agunan, serta administrasi tambahan lainnya.
Perbandingan biaya membantu calon debitur mengetahui kebutuhan dana awal, selain menyiapkan uang muka pembelian rumah. Periksa kembali bunga KPR BCA dan penawaran Mandiri maupun BRI, sebelum mengambil keputusan pembiayaan.
Bagaimana Tips Memilih KPR agar Cicilan Tidak Memberatkan?
Memilih KPR membutuhkan perhitungan yang mempertimbangkan pendapatan, pengeluaran, dan kestabilan kondisi finansial. Berikut lima panduan praktis sebelum mengajukan pembiayaan rumah melalui perbankan:
- Hitung kemampuan membayar cicilan. Sesuaikan angsuran bulanan dengan pendapatan rutin, kebutuhan keluarga, serta pengeluaran operasional usaha.
- Bandingkan bunga selama keseluruhan tenor. Jangan hanya terpaku pada bunga promosi tahun pertama, periksa pula ketentuan setelah masa fixed berakhir.
- Siapkan dokumen persyaratan. Umumnya bank meminta identitas diri, dokumen penghasilan, rekening koran, serta dokumen properti sesuai ketentuan pengajuan.
- Manfaatkan layanan simulasi KPR. Gunakan kalkulator pembiayaan resmi bank untuk memperkirakan angsuran berdasarkan plafon, bunga, dan tenor yang dipilih.
- Periksa legalitas dan kondisi properti. Pastikan dokumen kepemilikan rumah jelas, status bangunan sesuai ketentuan, serta transaksi dilakukan melalui pihak terpercaya.
Cek Berita dan Artikel lainnya di Google News
Sumber:
- Share: