Penerapan Prinsip Manajemen Keuangan pada Startup di Era Digital
--
Penulis: Rahmah Ananta Rizky, NIM: 4125600048 Prodi Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Pancasakti Tegal.
radartegal.com - Hampir semua orang pernah mendengar kisah startup yang melesat: berawal dari ide sederhana, aplikasi diluncurkan, pengguna berdatangan, lalu investor ikut tertarik. Teknologi digital memang membuat siapa pun bisa memulai usaha dengan modal yang relatif kecil. Namun, di balik cerita manis itu ada kenyataan yang jarang dibicarakan. Startup tetap bisa kehabisan dana sebelum memperoleh pendapatan yang stabil jika keuangannya tidak dikelola dengan baik.
Pada dasarnya, startup adalah usaha rintisan yang sedang mencari model bisnis yang berkelanjutan dan dapat dikembangkan. Blank (2013) dan Ries (2011) menyebut startup beroperasi dalam ketidakpastian karena model bisnis dan pasarnya masih diuji. Di tengah situasi serba belum pasti inilah disiplin keuangan menjadi pegangan utama, bukan sekadar urusan bagian administrasi.
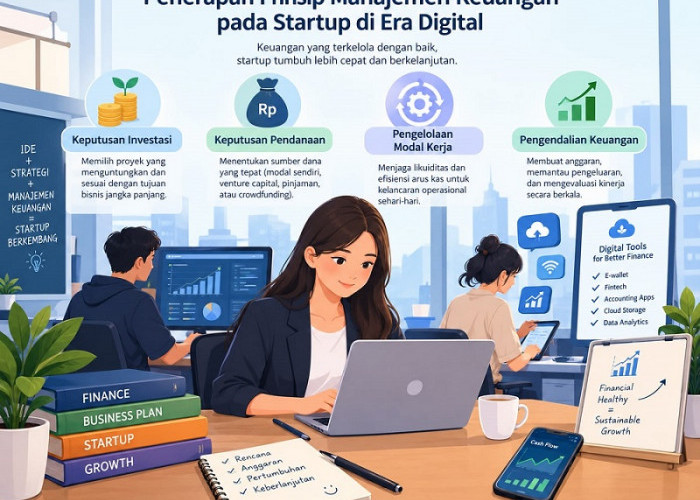
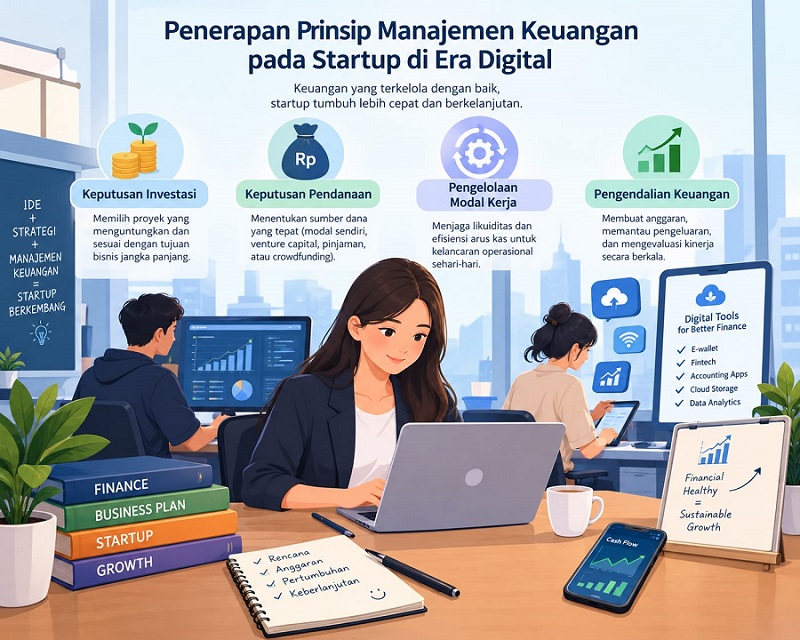
Wajah keuangan startup memang berbeda dari perusahaan mapan. Pengeluaran awal umumnya lebih besar daripada pendapatan sehingga arus kas sering negatif. Investor pun memiliki informasi yang lebih terbatas daripada pendiri. Nilai sebuah startup juga lebih ditentukan oleh peluang pertumbuhan daripada aset berwujud, sehingga prinsip keuangan perusahaan besar tidak bisa disalin begitu saja. Brigham dan Houston (2019) serta Gitman dan Zutter (2015) menyebut manajemen keuangan mencakup keputusan investasi, keputusan pendanaan, dan pengelolaan aset lancar. Ketiganya dapat menjadi kerangka berpikir bagi para pendiri.
Pertama, keputusan investasi. Karena modal terbatas, setiap rupiah harus punya alasan. Pendiri perlu menentukan dana akan dipakai untuk produk, pemasaran, karyawan, atau operasional dengan menimbang manfaat, arus kas, dan risikonya. Lewat pendekatan lean startup, ide diuji terlebih dahulu dalam bentuk minimum viable product (MVP) sehingga tanggapan konsumen sudah diketahui sebelum biaya besar dikeluarkan (Ries, 2011). Dana pun digunakan secara bertahap, tidak sekaligus.
Kedua, keputusan pendanaan. Banyak orang mengira suntikan dana dari investor selalu kabar baik. Padahal, setiap sumber dana membawa konsekuensi bagi kondisi keuangan, risiko, dan kepemilikan. Modigliani dan Miller (1958) mengaitkan struktur modal dengan nilai perusahaan, sedangkan teori pecking order dari Myers dan Majluf (1984) menjelaskan urutan dana internal, utang, lalu ekuitas. Startup baru sulit mendapat pinjaman bank sehingga mengandalkan modal pendiri, angel investor, atau venture capital (Gompers & Lerner, 2001), serta crowdfunding (Mollick, 2014). Utang harus dibayar kembali, investor mengurangi persentase kepemilikan pendiri, dan perbedaan kepentingan bisa muncul kapan saja (Jensen & Meckling, 1976). Karena itu, pencatatan yang jelas dan pelaporan yang transparan diperlukan agar investor benar-benar memahami bisnis yang mereka danai.
Ketiga, pengelolaan modal kerja dan kas. Startup harus memastikan dana selalu tersedia untuk gaji, pemasaran, teknologi, dan pengeluaran lain. Dua istilah penting di sini adalah burn rate, yaitu kas yang dipakai per periode (biasanya bulanan), dan runway, yaitu perkiraan lama perusahaan bertahan dengan kas yang ada. Ibarat berkendara, burn rate adalah konsumsi bensin, sedangkan runway adalah sisa jarak yang masih bisa ditempuh. Menurut Gitman dan Zutter (2015), likuiditas dan aset lancar perlu dijaga dengan mempercepat penagihan piutang, mengatur pembayaran pemasok, mengendalikan pengeluaran yang tidak penting, serta membuat proyeksi arus kas berkala agar kebutuhan dana tambahan dapat diperkirakan sejak dini.
Keempat, perencanaan dan pelaporan keuangan. Anggaran, pencatatan transaksi, laporan keuangan, dan evaluasi rutin dibutuhkan untuk menilai apakah bisnis berjalan sesuai rencana. Selain rasio keuangan, startup digital lazim memakai customer acquisition cost (CAC), yaitu biaya mendapatkan pelanggan baru, dan customer lifetime value (CLV), yaitu nilai yang diperoleh dari pelanggan selama hubungan bisnis. Jika keduanya dibandingkan, terlihat apakah biaya pemasaran sebanding dengan manfaatnya. Hasilnya adalah keputusan berbasis data, pengeluaran yang efektif, dan kepercayaan investor.
Teknologi memang membantu. Fintech, mulai dari pembayaran digital, pencatatan otomatis, hingga pembiayaan online, telah mengubah cara aktivitas keuangan dilakukan (Arner et al., 2016; Gomber et al., 2017). Transaksi menjadi lebih cepat dan pekerjaan administratif berkurang. Namun, ada ironi di sini: aplikasi makin mudah diakses, tetapi pemahaman belum tentu ikut naik. Lusardi dan Mitchell (2014) mengaitkan literasi keuangan dengan kemampuan mengambil keputusan keuangan. Tanpa pemahaman tentang kas, risiko, bunga, dan anggaran, secanggih apa pun aplikasinya tidak akan menyelamatkan pendiri dari keputusan yang merugikan.
Tantangannya pun tidak sedikit. Mulai dari keterbatasan modal, ekspansi cepat tanpa memperhitungkan biaya, pencatatan yang tidak teratur, ketergantungan pada satu sumber dana, hingga keamanan data dan kepatuhan terhadap peraturan. Semua itu menuntut sistem pencatatan yang baik, pengendalian risiko, dan kepatuhan sejak awal, bukan setelah masalah muncul.
Pada akhirnya, keberhasilan startup tidak hanya ditentukan oleh produk yang menarik dan jumlah pelanggan yang terus bertambah, tetapi juga oleh disiplin mengelola keuangan. Keputusan investasi yang tepat, pendanaan sesuai kebutuhan, pengelolaan kas yang cermat, serta anggaran, laporan, dan indikator yang sesuai adalah fondasinya. Teknologi keuangan boleh meningkatkan efisiensi, tetapi tetap harus ditopang literasi keuangan. Bagi generasi muda yang bermimpi membangun startup, memahami angka sama pentingnya dengan memiliki ide.
Cek Berita dan Artikel lainnya di Google News
Sumber:
- Share: